服务科技型与成长型企业

让企业财税规范与资质申报
更简单、更可控

破界数科专注「财税规范 + 资质培育 + 政策申报」三大板块:把复杂的财税口径、政策门槛与申报流程,梳理成清晰可执行的企业方案。先核对适用条件,再逐项落实到账务与材料。

📞 15335962132 关注公众号:破界数科
财税规范政策解读科技型中小企业入库高新技术企业认定研发费用归集数字化企业服务
政策 · 财税 · 数字化
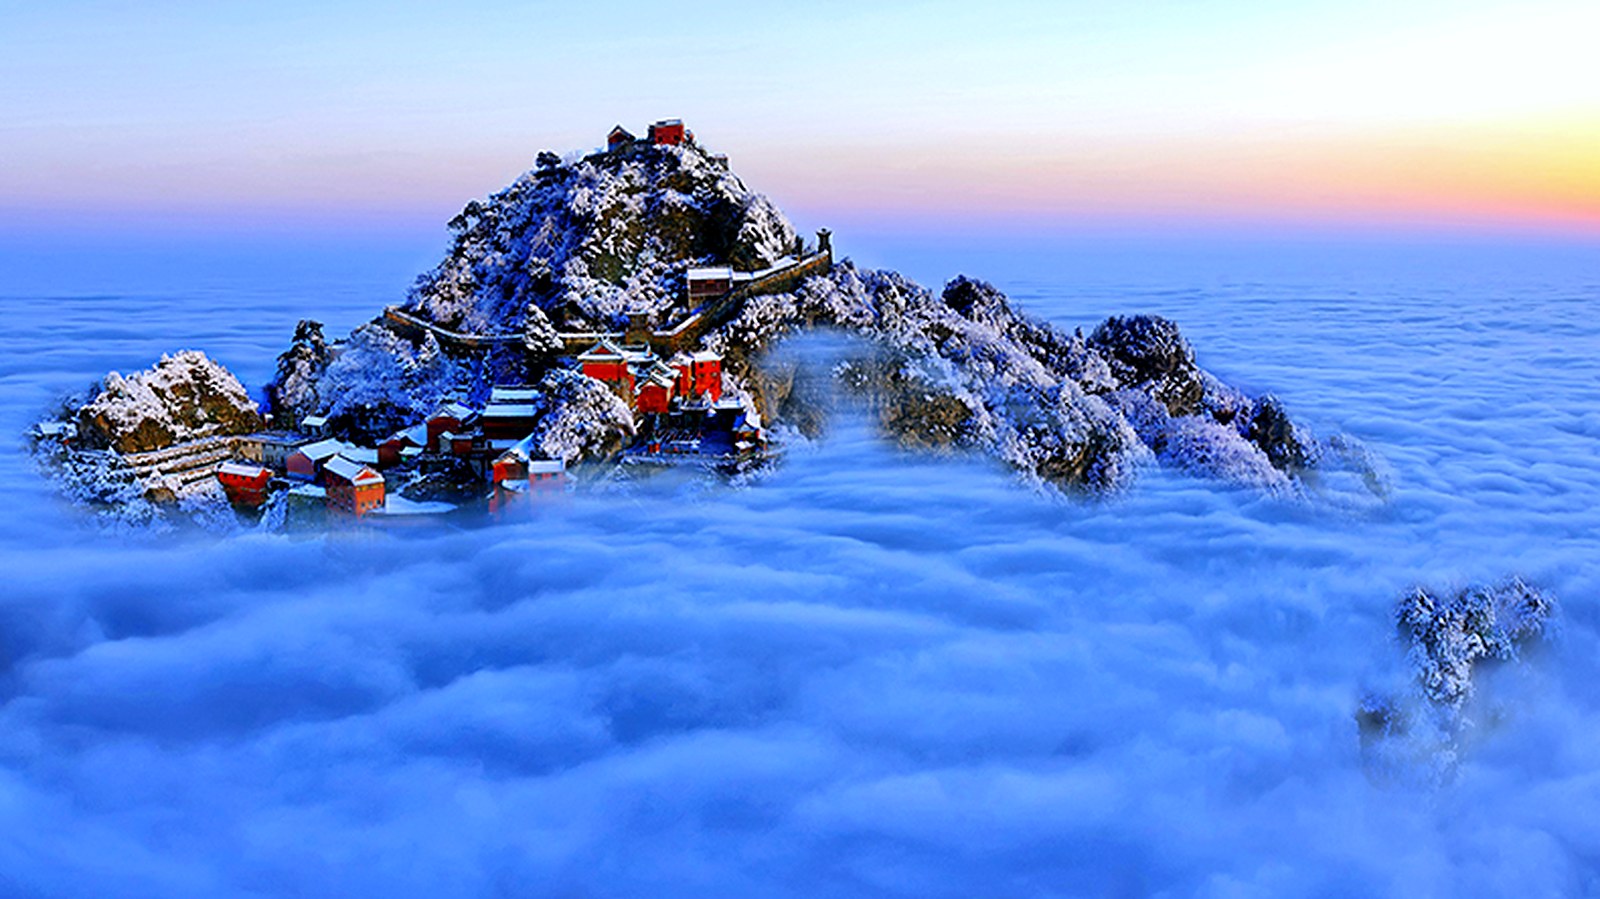
武当山金顶雪后云海 · 十堰
服务覆盖
💰财税服务 —— 账务规范 · 纳税申报
📋资质申报 —— 高企 / 科小 · 政策红利
⚙️数字化服务 —— 企业工具 · 流程提效
🏢中小企业
陪伴式企业服务

破界数科,为中小企业做"看得懂、用得上"的服务

企业最常遇到三个问题:账务与申报口径理不清、想拿资质不知道够不够条件、政策年年变不知道跟自己有没有关系。我们把这三件事的规则翻译清楚,陪你一步步落地。

🎯 先判断,再行动

不先卖方案。先对照政策口径与认定条件,帮您核对适用性与差距再判断"有没有机会、够不够条件",再把能走的路讲清楚。

📐 口径严谨,数据真实

政策依据一律来自主管部门官方文件;涉及企业财务的数据,只用真实账目做规划与勾稽校验,不包装、不改数。

🤝 边界透明,过程可视

科小评价、高企认定均为企业自愿申报,材料真实性由企业负责;我们提供咨询、诊断与材料协同服务,每一步都讲清楚为什么。

OUR SERVICES

围绕企业经营的三类核心服务

从财税到资质到数字化,一个入口、全链路协同,避免企业在政策与财税之间来回折腾。
每个板块均可直接进入官方平台核验政策,或拨打 15335962132 咨询。

💰
财税服务

财税规范与账务辅导

先把企业的账务与核算基础打规范:收入、成本、费用按口径归集清楚,这是享受各项税收优惠与通过各类评审的共同前提。

  • 建账建制:按会计准则设置科目与核算流程,规范收入成本确认,杜绝两套账"能该记什么科目、怎么记"
  • 账务规范:往来款定期对账、成本按产品线或项目归集,三张报表勾稽一致
  • 申报材料协同:基于真实账目整理经营说明、财务资料,不代做、不伪造
  • 税前扣除:梳理扣除凭证链条,规范各类税前扣除资料的归集与留存
  • 研发辅助账:按研发费用加计扣除口径建立可追溯的研发辅助账"贷得进、用不好"
政策依据:《企业会计准则》及《中华人民共和国企业所得税法》相关规定;研发费用加计扣除按财政部、税务总局公告 2023 年第 7 号执行。
📋
资质申报

科技类资质申报服务

跟踪科小评价、高企认定等政策口径与申报节奏,按门槛条件逐项对照诊断,缺什么补什么。

  • 科技型中小企业入库:条件诊断 → 评分自评 → 平台填报 → 编号跟进(当年有效,每年评价)
  • 高新技术企业认定:八项条件逐项核对、研发项目与高新收入梳理、评审要点把控
  • 研发费用归集:按加计扣除口径建辅助账,把研发立项、人员、费用对应清楚
  • 知识产权规划:结合技术与产品方向,规划软件著作权 / 专利等申报组合与节奏
  • 到期提醒与复审:高企证书 3 年有效期跟踪,到期前安排重新认定
政策要点:科小条件为职工≤500人、年营收≤2亿元、资产≤2亿元,评分≥60分且科技人员项不为0(2026年度在工信部优质中小企业梯度培育平台填报);高企按国科发火〔2016〕32号八项条件认定。
⚙️
数字化服务

数字化企业服务

以自研工具与轻量系统为抓手,把台账、政策跟进等重复工作流程化、线上化。

  • 财税与申报台账工具:把经营数据、申报记录、进度放在一处,随时可查
  • 政策日历跟进:科小 / 高企等申报窗口提醒,不再错过节点
  • 材料流程化:常用申报材料模板化整理,减少重复填报
  • 公众号持续输出:财税与资质政策解读,按企业真实问题答疑
常用入口:企业信用查询使用"信用中国"(国家公共信用信息中心);主体公示信息以"国家企业信用信息公示系统"为准,申报前核验信用状态更稳妥。
FINANCE EXPERTISE

财务专业能力:把账做规范,把政策用足

申报要核账、享受优惠要经得起查、日常经营要看得清账。我们的财务团队从四个维度帮企业把基础打牢——
规范是前提,红利是结果,数据真实是底线。

📊

账务与报表规范

FINANCIAL REPORTING

银行和评审机构看的不是"账做得多漂亮",而是账实是否相符、科目归集是否说得通。先把基础账务理顺,后面所有事都省力。

  • 三表勾稽核对:资产负债表、利润表、现金流量表交叉验证,揪出"利润有、现金无"这类常见硬伤
  • 科目归集规范:研发费用、管理费用、成本项按口径分列清楚,避免混记影响后续申报测算
  • 成本核算梳理:制造企业按产品线 / 工序归集成本,让毛利结构看得明白
  • 往来款清理:其他应收应付、股东借款长期挂账,是尽调和评审的重点关注项
  • 账实核对:存货、固定资产盘点与账面数据对齐,减少"说不清"的科目
🧾

税务合规与优惠落地

TAX COMPLIANCE

政策给的优惠要拿到,更要拿得稳。重点不是"少缴",而是该享受的一分不少、不该碰的绝不越线。

  • 研发费用加计扣除:按口径建辅助账,研发立项、人员工时、费用明细三对应,经得起核查
  • 加计扣除口径辨析:其他相关费用限额、委托研发、共用人员分摊等易错点逐项对照
  • 高企研发费占比测算:按销售收入分档预判是否达标(≤5000万:≥5%、5000万–2亿:≥4%、>2亿:≥3%),提前一年布局
  • 增值税与所得税申报口径:收入确认时点、视同销售、进项转出等常见风险点自查
  • 税收优惠适用性判断:小微企业、高新技术企业、研发费用等优惠叠加与选择
🏦

企业财务健康度指标

FINANCIAL HEALTH

各类评审与尽职调查关注的指标是相对固定的,提前知道自己处于什么位置,比事后解释有效得多。

  • 偿债能力:资产负债率、流动比率、速动比率——判断短期与长期偿债压力
  • 盈利能力:毛利率、净利率、ROE,以及与同行业区间的偏离度
  • 现金流状况:经营活动现金流净额是否为正、能否覆盖利息与到期债务
  • 营运效率:应收账款周转天数、存货周转天数,直接反映资金占用水平
  • 负债结构:有息负债规模与期限结构是否匹配,避免"短贷长投"埋雷
📈

管理会计与经营分析

MANAGEMENT ACCOUNTING

从"记账"走到"用账"——把财务数据变成经营决策的依据,而不是年底才翻一次的报表。

  • 经营数据看板:收入、成本、费用、利润按月度 / 产品线拆解,异常波动能及时定位
  • 应收账款账龄分析:按账龄分层管理,识别回款风险与坏账隐患
  • 存货与周转管理:呆滞库存识别、安全库存测算,减少资金沉淀
  • 成本结构优化:固定成本与变动成本拆分,测算盈亏平衡点与保本销售额
  • 预算与滚动预测:用真实历史数据做经营预测,为经营决策与政策申报提供支撑
我们的边界:以上服务均基于企业真实账目与合法票据展开,只做规范、梳理、测算与顾问建议——不代账造假、不虚增收入、不伪造历史或当期财务数据。涉及财务预测的部分属测算性质,仅供经营参考,不作为审计依据。最终纳税与申报口径以主管税务机关、认定机构正式文件为准。
KEY METRICS

企业最该盯住的财务指标

指标不难算,难的是知道"多少算健康、偏离说明什么"。以下为通用参考区间,
行业差异较大,具体以企业实际经营与行业口径为准。

偿债能力

资产负债率

负债总额 ÷ 资产总额 × 100%
反映企业整体负债水平。一般参考 40%–60% 较为稳健;超过 70% 时偿债压力与经营风险明显上升,各类评审也会更为审慎。
为什么重要:这是各类评审与尽职调查最先关注的指标,也直接影响企业对外合作中的信用评价。
偿债能力

流动比率

流动资产 ÷ 流动负债
衡量短期偿债能力。一般参考 1.5–2.0;低于 1 意味着流动资产不足以覆盖短期债务,需重点关注。
为什么重要:过低说明短期资金链紧张,过高则可能意味着资金闲置、周转效率不足。
偿债能力

速动比率

(流动资产 − 存货) ÷ 流动负债
剔除存货后的短期偿债能力,比流动比率更保守。一般参考 1.0 左右。
为什么重要:存货变现存在不确定性,速动比率更能反映"随时能拿出的钱够不够还债"。

* 上述参考区间为通用经验值,不同行业(制造、贸易、软件服务等)差异显著,实际判断应结合行业均值与企业自身历史数据。如需针对贵司情况做具体测算,欢迎来电。

SELF CHECK

企业财务健康自检清单

花两分钟勾一遍。能在手机或电脑上直接勾选,帮您快速定位需要优先处理的环节。

📒账务基础

🧾税务与合规

🏦经营与资金准备

📈经营分析

0/20 开始勾选,看看基础如何勾得越少,说明需要优先梳理的环节越多
POLICY POINTS

企业最该关注的几项税收与科技优惠

数据均来自官方公开口径,点击可进入政策原文或官方办理入口核验。

🧾

研发费用加计扣除

100%

科技型中小企业研发费用税前加计扣除比例提高至100%;形成无形资产的按成本200%税前摊销。企业研发投入越多,所得税负担越低。

政策依据 ↗
🏅

高企所得税优惠

15%

认定为高新技术企业后,企业所得税减按15%征收(法定25%),资格有效期3年。2023年获证企业2026年到期需重新认定。

认定工作网 ↗
⚡

科小"直通车"

免评分

拥有有效期内高企证书、近5年获国家级科技奖励、省部级以上研发机构或主导制定标准,可直接确认入库。

申报系统 ↗
🏦

小微企业税收优惠

5%

小型微利企业年应纳税所得额不超过 300 万元的部分,减按 25% 计入应纳税所得额、按 20% 税率缴纳,实际税负为 5%。

政策原文 ↗

* 政策以主管部委当年正式通知为准。科小评价、高企认定均为企业自愿申报,破界数科仅提供咨询、诊断与材料协同服务;申报材料由企业确认并对真实性负责。本机构不从事金融产品营销,不开展授信额度评估,涉及政策适用与审批结果一律以主管部门认定为准。

SEASON CALENDAR

一年里的关键申报节奏(参考)

政策窗口每年略有差异,以下为通用节奏参考,具体以企业所在地主管部门当年通知为准。
我们会在公众号「破界数科」和企业服务中提醒对应节点。

1-3月窗口期

立项与规划:当年要拿什么资质,先定下来

确定当年度申报目标(科小 / 高企 / 加计扣除),梳理研发立项与人员安排,建立研发费用辅助账。想赶当年申报的企业,一般建议提前一年开始准备费用与知识产权。

5-6月第一批

高企认定陆续开闸(以省市通知为准)

多地高企认定分 2-3 批次开放申报(如 2026 年部分省份截止在 6 月中下旬起分批次),注册满一年、条件成熟的企业赶早不赶晚。系统:高新技术企业认定管理工作网 innocom.gov.cn。

6-8月评价期

科技型中小企业年度评价填报

科小评价通常年中开放(以当年度系统公告为准),在工信部优质中小企业梯度培育平台 zjtx.miit.gov.cn 填报。符合条件的企业,多地还要求同步参与科小自评后再报高企。

7-9月后续批次

高企后续批次与补充材料

未赶上前面批次的企业可关注当年后续批次;已提交企业进入形式审查与评审阶段,期间配合补充说明材料。

次年
汇算清缴享红利

加计扣除在汇算清缴时兑现

科小入库当年及高企资格期间产生的研发费用,在年度企业所得税汇算清缴申报时按政策享受加计扣除,前期辅助账越规范,兑现越顺畅。

* 以上为节奏参考,非承诺。2023 年认定的高企证书于 2026 年到期,需重新认定——不清楚自己企业是否到期的,来电帮您核对。

WHO IT FITS

看看您的企业属于哪一类

不同发展阶段、不同画像的企业,适合的政策组合不一样。三类典型画像供对照,不确定可直接来电诊断。

🏭 制造 / 软件型中小企业

有研发动作、有知识产权,但还没系统申报过政策。

  • 优先动作:科小评价入库 + 研发费用加计扣除(门槛低、见效快)
  • 进阶路径:条件成熟后冲高企认定,享 15% 所得税
  • 典型门槛:职工≤500人、营收与资产≤2亿(科小口径)

🏦 账务待规范的成长企业

业务在增长,但账目与凭证跟不上,担心经不起核查"看不懂账"。

  • 优先动作:先做账务体检,把收入成本、往来款与辅助账理清
  • 规范方向:按政策口径归集研发费用,建立可追溯的辅助账
  • 长期价值:规范的账务是申报各类资质与享受优惠的共同前提

🧪 研发投入较大的科技企业

研发费用高、但辅助账与立项不规范,怕浪费政策红利。

  • 优先动作:研发立项与费用归集规范化,补齐备查材料
  • 享受红利:加计扣除 100% / 无形资产 200% 摊销
  • 长期价值:规范数据为后续高企认定等政策申报打好底子
WHY US

为什么选择破界数科

我们站在企业一侧,把"看不懂的政策"翻译成"能执行的动作"。

1

政策敏感

持续跟踪财税与资质政策口径,第一时间解读变化与窗口期。

2

财税口径扎实

财务规划、勾稽、归集均以真实数据与规范口径为基础,不含糊、不包装。

3

过程透明

申报与规划全程可视化,每一步做什么、为什么做,都讲清楚。

4

全链路协同

财税、资质、数字化一个团队推进,减少企业多头对接成本。

HOW IT WORKS

服务流程

先诊断、再规划、后执行,每一步都在你确认后才推进。

1

需求沟通

电话或公众号留言了解企业经营现状与资质目标,明确本次服务边界。

2

现状诊断

对照申报门槛与政策口径做条件诊断,输出可行性与差距清单。

3

方案协同

制定路径与材料清单,配合企业完成数据梳理与材料准备。

4

交付跟进

申报 / 递交后持续跟进节点与结果,复盘沉淀经验。

FAQ

常见问题解答

企业咨询里最常被问到的问题,先在这里给个明白答案。

问科技型中小企业(科小)和高新技术企业(高企)有什么区别?▼
两者可以同时推进,但不是一回事:科小是年度评价入库(当年有效、需每年填报),门槛较低、评分≥60 即可,是很多政策的"入门身份";高企是资格认定(有效期 3 年),门槛更高、含金量更高,核心红利是企业所得税减按 15%。多地申报高企时,还要求符合条件的企业先完成当年科小自评。先报科小、再冲高企,是常见路径。
问高企认定有哪些硬性条件?▼
依据国科发火〔2016〕32号,核心八项包括:注册成立满一年;拥有核心自主知识产权(I类/II类);属于《国家重点支持的高新技术领域》;科技人员占职工总数比例不低于 10%;研发费用占销售收入比例分档达标(收入≤5000万不低于5%、5000万–2亿不低于4%、2亿以上不低于3%,境内研发占比不低于60%);高新技术产品(服务)收入占比不低于 60%;综合得分 70 分以上;申请前一年无重大安全质量与违法失信。逐项核对最稳妥。
问我们公司规模小、人手少,还有必要申报吗?▼
科小恰恰是面向中小企业的:职工≤500人、营收≤2亿、资产≤2亿即可纳入评价范围,小微企业只要评分达标也能入库。入库本身不收费,并可依法享受研发费用加计扣除等税收优惠。规模不是门槛,研发与数据规范才是关键。
问研发费用加计扣除到底怎么理解?▼
简单说:企业实际发生的研发费用,在正常扣除的基础上再多扣一部分。科技型中小企业按 100% 加计——即费用 100 万元可按 200 万元在税前扣除,从而少缴企业所得税;形成无形资产的按成本 200% 摊销。前提是研发项目、人员、费用能对应清楚(辅助账),这正是很多企业需要提前规范的地方。
问现在开始准备,赶得上今年申报吗?▼
要分情况:科小评价通常在年中窗口(每年以系统公告为准),如果企业数据齐、评分够,当年赶得上;高企分批次申报,部分省份还剩后续批次,但材料(研发费用专项、知识产权、近三年数据)需要时间准备。一句话:来电做个条件核对,我们能明确告诉您当前差距在哪些指标上。
问你们怎么收费?和企业自己申报有什么区别?▼
服务模式按企业情况定制(单次诊断 / 全流程协同 / 年度顾问),具体以电话沟通后确认为准,不做一锤子买卖。区别在于:自己做容易"漏条件、错口径、错过窗口";我们负责把门槛逐项核对、把材料按评审口径整理、把节点盯住,企业只需确认数据真实性、配合提供资料。
问公众号「破界数科」上能看到什么?▼
政策解读(科小 / 高企 / 加计扣除 / 惠企政策)、申报窗口提醒、常见问题答疑与办事指引,全部基于官方口径撰写。关注后可直接留言咨询,电话 15335962132 同样畅通。

想了解企业目前能享受哪些财税与科技政策?

一个电话,先帮您核对适用条件与申报路径——咨询即服务。